Domain doktorarbeit-schreiben.de kaufen?
Wir ziehen mit dem Projekt
doktorarbeit-schreiben.de um.
Sind Sie am Kauf der Domain
doktorarbeit-schreiben.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain doktorarbeit-schreiben.de kaufen?
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **


Ähnliche Suchbegriffe für Herstellungskosten
Top-Angebote
Produkte zum Begriff Herstellungskosten:


-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
OSRAM HG/100 PICO – Spektrallampe für wissenschaftliche Forschung & AnalyseOSRAM HG/100 1A PICO SPEKTRAL Die OSRAM HG/100 1A PICO ist eine Quecksilber-Spektrallampe für wissenschaftliche Anwendungen in der Optik, Strahlungsphysik und Spektroskopie. Sie wird nicht zur Beleuchtung eingesetzt, sondern als präzise Strahlungsquelle zur Analyse von Spektrallinien in Labor- und Forschungsumgebungen. Durch ihre stabile Emission eignet sie sich für hochpräzise Mess- und Kalibrieraufgaben. Technische Daten Leistung: 22 W Spannung (Brennspannung): 45 V Stromstärke: 1,0 A Stromart: AC/DC Gesamtlänge: 100 mm Durchmesser: 21 mm Wendeldurchmesser: 3 mm Wendellänge: 8 mm Sockel: PICO9 Lichtstrom: 0 lm Lichtstärke: 0 cd Bauform: Quecksilber-Spektrallampe Anwendungsbereiche Optik und Strahlungsphysik Spektroskopie Chemische Analytik Medizinische Forschung und Laboranwendungen Produktvorteile Präzise definierte Spektralstrahlung Stabile Emissionscharakteristik für Messanwendungen Geeignet für hochsensible optische Systeme Kompakte Bauform für Laborgeräte Produkteigenschaften Quecksilber-Spektrallampe Für wissenschaftliche Analyse- und Messsysteme entwickelt Kein klassisches Beleuchtungsprodukt Optimiert für reproduzierbare spektrale Ergebnisse Sicherheitshinweise Nur in geschlossenen, dafür vorgesehenen Geräten betreiben. Enthält Quecksilber und kann bei Beschädigung gefährliche Stoffe freisetzen. Nicht für allgemeine Beleuchtungszwecke geeignet. Handhabung ausschließlich gemäß Hersteller- und Sicherheitsvorgaben.538,03 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
Ähnliche Suchbegriffe für Herstellungskosten
-
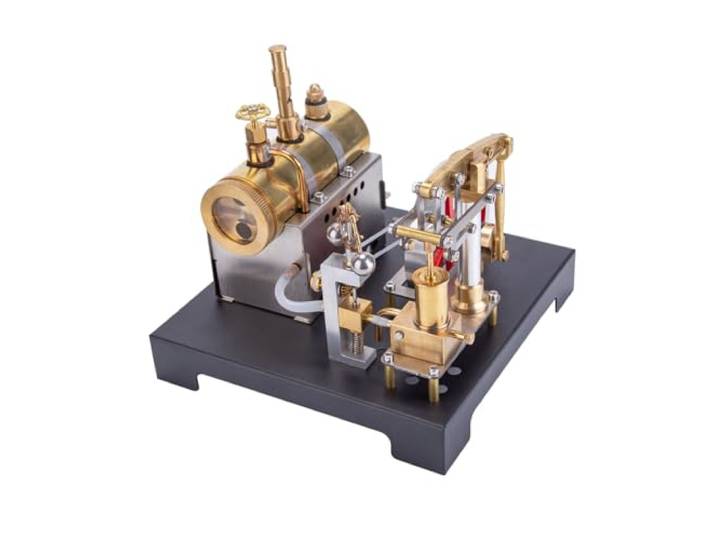
Mious SE-01 Vintage Dampfmaschine Modell, das funktioniert, SE-01 volles Metall stationäre Strahl Motor Modell und horizontaler Kessel Kit, Kreative Wissenschaft Experiment Spielzeug (85PCS)Mious SE-01 Vintage Dampfmaschine Modell, das funktioniert, SE-01 volles Metall stationäre Strahl Motor Modell und horizontaler Kessel Kit, Kreative Wissenschaft Experiment Spielzeug (85PCS). Dampfgetriebenes Wunder: Tauchen Sie ein in die Pracht der Dampfkraft, indem Sie das Modell durch das Erhitzen von Wasser im Kessel aktivieren und das Schwungrad mit der sanften, aber starken Energie des Dampfes antreiben. Präzise Konstruktion: Jede Komponente des Beam Steam Engine Model and Boiler Kit wurde sorgfältig hergestellt und zeichnet sich durch eine hervorragende Bauqualität und aufwendige Details aus, die ihm seinen Platz als wertvolles Ausstellungsstück oder Sammlerstück sichern. Lehrreiche Unterhaltung: Dieser Bausatz ist keine bloße Dekoration, sondern vermittelt wertvolle Lektionen über bahnbrechende technische Konzepte und lädt junge und erfahrene Enthusiasten dazu ein, ihn zusammenzubauen, um ein spannendes, praktisches Erlebnis zu haben. Stilvolle Zierde: Mit seiner klassischen Ästhetik ist das Boiler Kit ein schickes Accessoire, das perfekt in jeden Raum passt - in das Regal eines Historikers, auf den Schreibtisch eines Kenners oder als Highlight in einem Themenbereich, das zu Gesprächen und Bewunderung anregt Unvergessliches Geschenk: Eine besondere Auswahl für Liebhaber, Sammler und Geschichtsinteressierte, die die Freude an der Schöpfung, die Geheimnisse des Dampfantriebs und die Nostalgie vergangener Epochen in einem exquisiten Paket vereint Farbe:Type-2296,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten bei Immobilien?
Was sind Herstellungskosten bei Immobilien? Herstellungskosten bei Immobilien beziehen sich auf die Gesamtkosten, die für den Bau oder die Renovierung einer Immobilie anfallen. Dazu gehören Materialkosten, Arbeitskosten, Planungskosten und andere Ausgaben, die direkt mit der Errichtung oder Verbesserung der Immobilie verbunden sind. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten einer Immobilie und beeinflussen deren Wert und potenzielle Rendite. Sie sind auch entscheidend für die steuerliche Behandlung von Immobilieninvestitionen und können in der Bilanzierung und Bewertung von Immobilien eine Rolle spielen. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.